
STF exclui ISS da base de cálculo do PIS e da Cofins
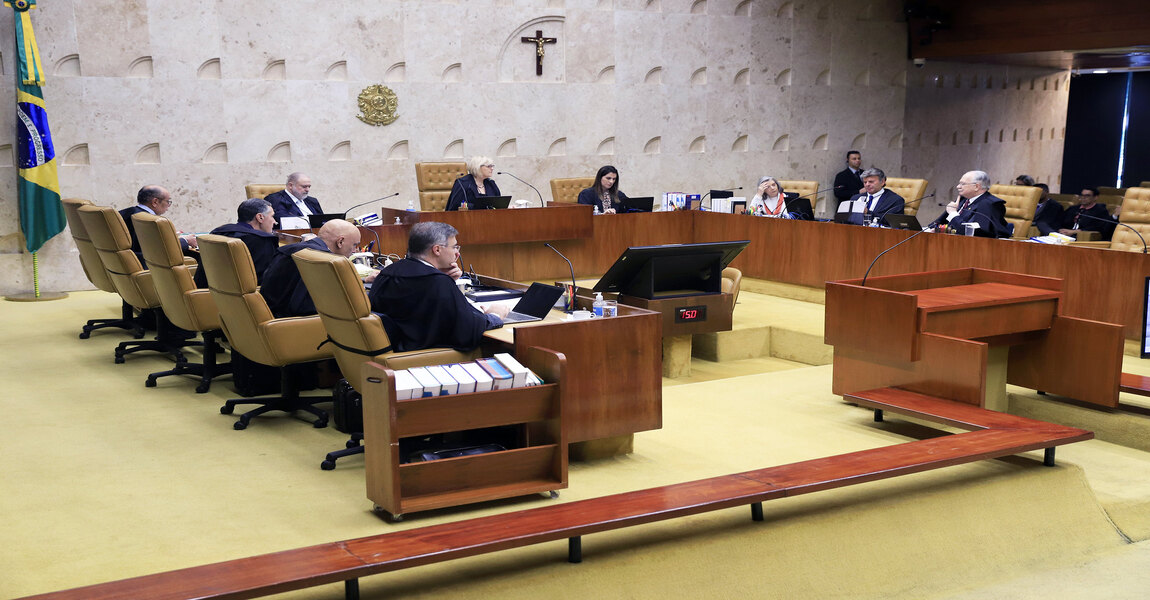
O Supremo Tribunal Federal (STF) decidiu, por 6 votos a 5, que o ISS não integra a base de cálculo do PIS e da Cofins. Para a maioria da Corte, o imposto municipal não representa receita própria da prestadora de serviços.
O julgamento foi concluído em 21 de outubro de 2026, no Tema 118 da repercussão geral, e seguiu os fundamentos da chamada Tese do Século, que já havia excluído o ICMS da mesma base. Os efeitos retroativos, no entanto, ainda dependem de definição.
O que o STF decidiu sobre o ISS
A controvérsia girava em torno da inclusão do ISS, recolhido aos municípios, na receita usada para calcular PIS e Cofins — sistemática que elevava o valor devido pelas prestadoras. Para o STF, essa inclusão é inconstitucional, já que o valor do imposto apenas transita pelo patrimônio do contribuinte antes de ser destinado ao poder público.
O ministro Luiz Fux deu o voto de desempate, acompanhando o entendimento favorável ao contribuinte. Na prática, o valor correspondente ao ISS deve ser excluído da base de PIS e Cofins, observados os efeitos que ainda serão definidos.
Qual a relação com a Tese do Século
Em 2017, no Tema 69, o STF havia decidido que o ICMS não integra a base de PIS e Cofins por não representar faturamento próprio das empresas. No Tema 118, a discussão foi semelhante, mas envolvia o ISS.
A União sustentava que as diferenças entre os dois impostos impediriam a aplicação automática do precedente, sobretudo porque o ISS não segue a mesma sistemática de não cumulatividade. A maioria entendeu que essa distinção não altera o ponto central: o valor destinado ao ISS não é receita do prestador.
Quais empresas podem ser beneficiadas
São atingidas principalmente as prestadoras de serviços que recolhem PIS e Cofins e incluem o ISS nessa base, com destaque para os setores de tecnologia, consultoria, engenharia, saúde, logística e serviços especializados.
O benefício, porém, não é igual para todos: os regimes cumulativo e não cumulativo têm regras e alíquotas diferentes. Cada empresa precisa analisar o regime adotado, os valores efetivamente recolhidos e a existência de medidas administrativas ou judiciais sobre o tema.
A recuperação de valores pagos está garantida?
Não. A Corte deixou para depois a modulação dos efeitos, que definirá a partir de quando a decisão vale e se alcança situações anteriores — ponto decisivo para saber quem terá direito a reaver valores pagos indevidamente.
Fux propôs que a decisão produza efeitos a partir da publicação da ata do julgamento, preservando ações judiciais e processos administrativos pendentes. A proposta ainda não é definitiva e deverá ser analisada em eventual julgamento de embargos de declaração.
O efeito da transição da Reforma Tributária
Como PIS e Cofins serão extintos a partir de janeiro de 2027, com a implantação da CBS, os principais efeitos da decisão tendem a estar menos na redução futura da carga e mais na possibilidade de recuperar valores indevidos de períodos anteriores, além da economia sobre fatos geradores até o fim de 2026.
Vale observar que o Tema 118 trata apenas de PIS e Cofins e não exclui automaticamente o ISS da base da CBS, que tem disciplina própria. Histórico de recolhimentos, prazo prescricional e medidas já adotadas são os pontos de atenção.
O que avaliar agora
A orientação é que as prestadoras revisem a composição das bases de cálculo, o histórico de recolhimentos e eventuais discussões em curso, para dimensionar valores recuperáveis e definir estratégia — sem tratar a recuperação de créditos como automática enquanto os limites temporais seguirem pendentes.
Fonte: Com informações de Contábeis

